Cara Memiliki Rumah Lebih Mudah dengan Tips Praktis
Cara Memiliki Rumah Lebih Mudah dengan Tips Praktis | Setiap orang memiliki impian memiliki rumah sendiri, namun realisasinya sering terasa jauh karena berbagai tantangan finansial, birokrasi, dan pilihan properti yang beragam. Artikel ini akan mengajak Anda menelusuri langkah‑langkah praktis yang dapat mempermudah proses tersebut, mulai dari menyiapkan perencanaan keuangan yang matang, memahami skema pembiayaan yang tersedia, menemukan properti yang sesuai dengan kebutuhan, hingga menguasai strategi negosiasi agar harga yang Anda dapatkan lebih bersahabat. Dengan pendekatan yang terstruktur dan informasi yang akurat, Anda akan lebih percaya diri dalam mengambil keputusan besar ini.
Menyiapkan Perencanaan Keuangan
Langkah pertama yang paling krusial adalah menilai kemampuan finansial Anda secara realistis. Buatlah anggaran bulanan yang mencakup semua pemasukan dan pengeluaran, termasuk kebutuhan dasar, cicilan, tabungan, dan dana darurat. Dari situ, tentukan persentase pendapatan yang dapat dialokasikan untuk pembayaran cicilan rumah, idealnya tidak lebih dari 30% hingga 35% dari total pendapatan. Jangan lupa menyisihkan dana untuk biaya tambahan seperti notaris, pajak, asuransi, dan renovasi ringan yang mungkin diperlukan setelah pembelian.
Selanjutnya, bangun tabungan khusus untuk uang muka. Semakin besar uang muka yang Anda miliki, semakin kecil beban cicilan dan bunga yang harus dibayar. Biasanya, bank mensyaratkan uang muka minimal 20% dari harga properti, namun memiliki 30% atau lebih akan memberikan fleksibilitas lebih dalam memilih tenor kredit. Manfaatkan produk tabungan berjangka atau deposito dengan bunga kompetitif, serta pertimbangkan investasi jangka pendek yang likuid seperti reksa dana pasar uang untuk mempercepat akumulasi dana.
Mengenal Berbagai Skema Pembiayaan
Setelah keuangan dasar siap, langkah selanjutnya adalah memahami beragam skema pembiayaan yang ditawarkan oleh lembaga keuangan. Kredit Pemilikan Rumah (KPR) tradisional biasanya memiliki tenor 10 hingga 25 tahun dengan suku bunga tetap atau mengambang. KPR syariah menjadi pilihan bagi yang menghindari bunga konvensional, dengan sistem bagi hasil yang lebih transparan. Selain itu, ada program subsidi pemerintah seperti FLPP (Fasilitas Likuiditas Pembiayaan Perumahan) yang memberikan bunga lebih rendah bagi pembeli rumah pertama.
Jangan ragu untuk membandingkan penawaran dari beberapa bank sekaligus. Perhatikan tidak hanya suku bunga, tetapi juga biaya administrasi, provisi, asuransi jiwa, dan biaya penalti jika ingin melunasi lebih cepat. Gunakan kalkulator KPR online untuk mensimulasikan total pembayaran selama tenor, sehingga Anda dapat memilih skema yang paling sesuai dengan profil risiko dan kemampuan finansial Anda.
Mencari Properti yang Tepat
Pencarian properti bukan sekadar melihat harga, melainkan menilai nilai investasi jangka panjang. Pertimbangkan lokasi yang strategis, akses transportasi, fasilitas umum, dan potensi pertumbuhan nilai properti di masa depan. Rumah di kawasan yang sedang berkembang biasanya menawarkan harga lebih terjangkau dengan prospek apresiasi nilai yang tinggi. Selain itu, periksa legalitas tanah, sertifikat hak milik, dan riwayat kepemilikan untuk menghindari masalah hukum di kemudian hari.
Manfaatkan platform properti digital, agen real estate terpercaya, serta kunjungan langsung ke lokasi untuk menilai kondisi fisik bangunan. Buatlah daftar prioritas kebutuhan, seperti jumlah kamar, luas tanah, dan tipe rumah (tapak atau susun). Dengan daftar ini, Anda dapat menyaring pilihan secara efisien dan fokus pada properti yang benar‑benar memenuhi kriteria, sehingga proses negosiasi menjadi lebih terarah.
Strategi Negosiasi dan Pembelian
Negosiasi harga rumah memerlukan persiapan matang dan sikap yang profesional. Mulailah dengan riset harga pasar properti sejenis di area yang sama, sehingga Anda memiliki data kuat untuk menawarkan harga yang wajar. Jika properti sudah lama di pasar, peluang mendapatkan diskon lebih besar. Tawarkan uang muka yang lebih tinggi sebagai leverage untuk menurunkan harga atau memperoleh fasilitas tambahan seperti perbaikan minor gratis.
Selain harga, Anda dapat menegosiasikan syarat pembayaran, termasuk pembebasan biaya notaris atau pengurangan biaya administrasi bank. Pastikan semua kesepakatan tertulis dalam perjanjian jual‑beli yang ditandatangani oleh kedua belah pihak. Setelah semua dokumen lengkap, lakukan proses pengajuan KPR dengan melampirkan semua persyaratan yang diminta, dan tetap komunikatif dengan pihak bank untuk mempercepat persetujuan.
Dengan mengikuti langkah‑langkah di atas secara sistematis, proses memiliki rumah tidak lagi terasa menakutkan. Perencanaan keuangan yang solid, pemilihan skema pembiayaan yang tepat, pencarian properti yang cermat, serta negosiasi yang terstruktur akan mengurangi beban finansial dan meningkatkan peluang Anda untuk menapaki pintu rumah impian dengan lebih mudah.
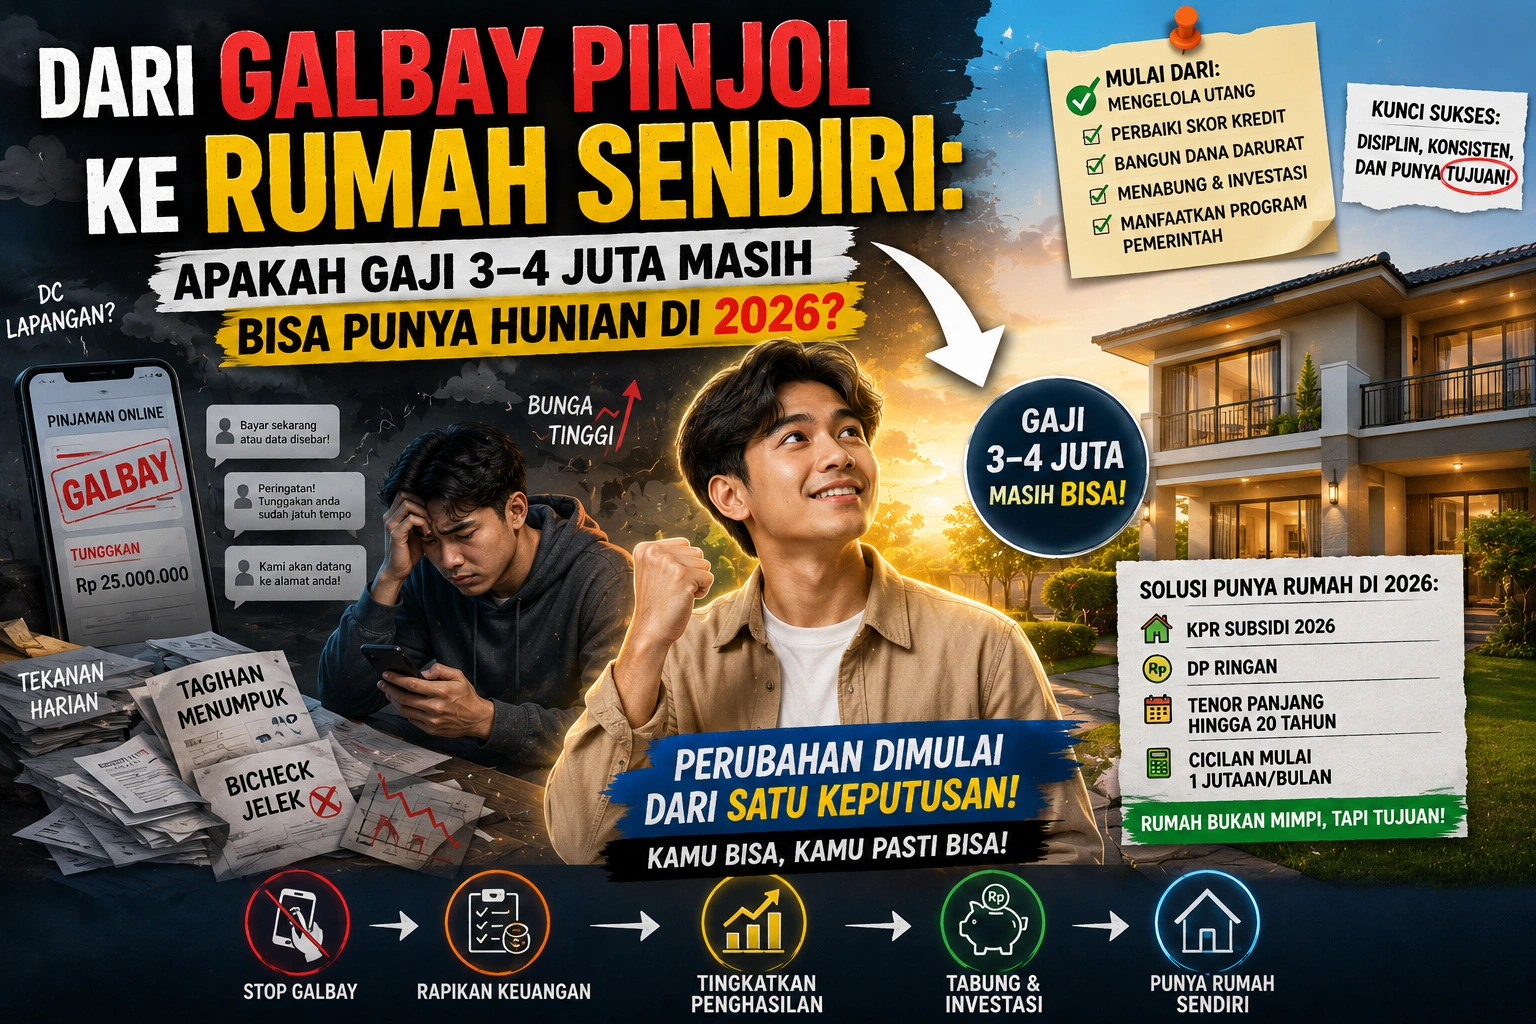
Merencanakan Rumah Pertama dengan Gaji 3 sampai 4 Juta di Tahun 2026
Merencanakan Rumah Pertama dengan Gaji 3 sampai 4 Juta di Tahun 2026 | Memiliki rumah sering dianggap sebagai pencapaian besar dalam hidup. Namun di tengah kondisi ekonomi yang dinamis, banyak orang merasa bahwa impian tersebut semakin jauh, terutama bagi mereka yang sedang menata ulang kondisi keuangan dari awal. Di tahun 2026, dengan penghasilan sekitar Rp3–4 juta per bulan, kepemilikan rumah tetap menjadi sesuatu yang mungkin dicapai—asal melalui strategi yang tepat, bertahap, dan realistis.
Hunian bukan hanya soal besar penghasilan, tetapi juga soal cara mengatur prioritas, memilih skema yang sesuai, serta konsistensi dalam membangun stabilitas finansial jangka panjang.
Memahami Kondisi Awal Keuangan
Setiap orang memiliki perjalanan finansial yang berbeda. Ada yang baru mulai bekerja, ada yang sedang memulihkan kondisi ekonomi, dan ada yang sedang membangun ulang sistem keuangan pribadi.
Dalam kondisi penghasilan terbatas, tantangan utama biasanya bukan hanya pada jumlah uang, tetapi pada:
- Pola pengelolaan pengeluaran
- Beban cicilan atau kewajiban sebelumnya
- Kemampuan menyisihkan tabungan secara konsisten
Namun kondisi ini bukan penghalang mutlak untuk memiliki rumah, melainkan titik awal untuk menyusun strategi yang lebih terarah.
Apakah Gaji 3–4 Juta Masih Realistis untuk Punya Rumah?
Jawabannya: masih memungkinkan, dengan pendekatan bertahap.
Dengan penghasilan tersebut, pembelian rumah biasanya tidak langsung mengarah pada properti besar di pusat kota. Pilihan yang lebih realistis meliputi:
- Rumah subsidi pemerintah
- Hunian di area penyangga kota
- Skema cicilan jangka panjang (KPR ringan)
- Program developer dengan sistem pembayaran bertahap
Kunci utamanya adalah menyesuaikan ekspektasi dengan kemampuan finansial saat ini.
Rumah Subsidi: Pintu Masuk Kepemilikan Hunian
Salah satu jalur paling relevan bagi penghasilan 3–4 juta adalah program rumah subsidi (FLPP) yang didukung pemerintah.
Karakteristik umumnya:
- Cicilan relatif ringan dan stabil
- Tenor panjang hingga puluhan tahun
- Harga lebih terjangkau dibanding rumah komersial
- Ditujukan untuk masyarakat berpenghasilan menengah ke bawah
Skema ini menjadi salah satu solusi paling realistis bagi mereka yang ingin memulai kepemilikan rumah secara bertahap.
Strategi Menyiapkan Dana Rumah
Jika belum siap mengambil KPR, langkah awal yang bisa dilakukan adalah menyiapkan tabungan secara konsisten.
Contoh pendekatan sederhana:
- Target awal: DP rumah
- Menabung rutin: Rp500 ribu – Rp1 juta per bulan
- Waktu pengumpulan: 1–3 tahun tergantung target
Hal yang penting dalam tahap ini bukan besar kecilnya nominal, tetapi konsistensi dan disiplin finansial.
Alternatif Skema Pembelian Hunian
Selain KPR bank, ada beberapa jalur lain yang bisa dipertimbangkan:
- Cicilan langsung ke developer
- Program internal perumahan tertentu
- Hunian dengan sistem pembayaran bertahap
Namun setiap opsi tetap harus disertai kehati-hatian:
- Periksa legalitas properti
- Pastikan reputasi pengembang
- Hindari skema yang tidak transparan
Membangun Kembali Fondasi Keuangan
Salah satu aspek terpenting dalam perjalanan menuju rumah adalah membangun kembali fondasi keuangan yang sehat, seperti:
- Menghindari utang konsumtif yang tidak perlu
- Menjaga arus kas tetap stabil
- Membangun kebiasaan menabung
- Mengatur prioritas pengeluaran
Proses ini mungkin tidak instan, tetapi menjadi dasar penting sebelum mengambil komitmen jangka panjang seperti KPR.
Di tahun 2026, memiliki rumah dengan penghasilan Rp3–4 juta per bulan tetap mungkin dilakukan, selama disertai perencanaan yang realistis dan disiplin finansial.
Melalui rumah subsidi, skema cicilan bertahap, atau tabungan jangka panjang, hunian bukan lagi sekadar impian, tetapi tujuan yang bisa dicapai secara perlahan.
Pada akhirnya, bukan besarnya penghasilan yang menentukan, melainkan konsistensi dalam membangun langkah kecil menuju masa depan yang lebih stabil.