Kepemilikan Rumah Kelas Menengah: Tantangan Terjepit
Kepemilikan Rumah Kelas Menengah: Tantangan Terjepit | Kepemilikan perumahan telah lama menjadi indikator utama stabilitas ekonomi dan kesejahteraan sosial. Bagi kalangan kelas menengah, impian memiliki rumah sendiri sering kali berujung pada tekanan finansial yang berat. Mereka berada di antara dua kutub: tidak cukup kaya untuk membeli properti mewah, namun juga tidak memiliki cukup dukungan subsidi seperti masyarakat berpenghasilan rendah. Fenomena ini menimbulkan istilah “kelompok paling terjepit” yang semakin sering terdengar dalam diskusi kebijakan publik dan media massa.
Faktor Ekonomi yang Menyebabkan Tekanan pada Kelas Menengah
Pertumbuhan pendapatan kelas menengah di Indonesia memang cukup stabil, namun kenaikan harga properti di kota-kota besar melampaui laju inflasi. Harga tanah, biaya konstruksi, dan margin developer terus meningkat karena faktor spekulasi, regulasi, serta kebutuhan infrastruktur. Akibatnya, rasio harga rumah terhadap pendapatan rumah tangga (price-to-income ratio) mencapai level yang membuat banyak keluarga menengah harus mengalokasikan lebih dari 30% hingga 40% pendapatan bulanan mereka hanya untuk cicilan atau sewa.
Selain itu, kebijakan kredit perumahan yang ketat memperburuk situasi. Bank cenderung menuntut agunan yang tinggi, suku bunga yang tidak bersaing, dan persyaratan dokumen yang kompleks. Keluarga menengah yang memiliki tabungan terbatas sering kali terpaksa mengambil pinjaman dengan tenor pendek, meningkatkan beban bunga. Kombinasi antara biaya hidup yang meningkat, beban pendidikan anak, dan kebutuhan kesehatan membuat alokasi dana untuk perumahan menjadi beban yang hampir tak tertahankan.
Kebijakan Perumahan Pemerintah: Antara Harapan dan Realitas
Pemerintah Indonesia telah meluncurkan berbagai program, seperti Rumah DP 0%, FLPP (Fasilitas Likuiditas Pembiayaan Perumahan), dan subsidi KPR untuk menurunkan hambatan masuk pasar properti. Namun, implementasinya sering kali tidak menjangkau target utama, yaitu kelas menengah. Program subsidi biasanya difokuskan pada rumah bersubsidi dengan harga di bawah Rp 150 juta, yang jelas berada di luar jangkauan kelas menengah yang mengincar rumah di kisaran Rp 300‑500 juta.
Selain itu, birokrasi dalam proses perizinan lahan dan pembangunan memperpanjang waktu realisasi proyek perumahan. Keterlambatan ini meningkatkan biaya proyek, yang pada gilirannya dibebankan kembali kepada konsumen. Pemerintah juga belum sepenuhnya mengoptimalkan skema pembiayaan bersama antara bank, developer, dan lembaga keuangan non‑bank, sehingga peluang pendanaan yang lebih fleksibel bagi kelas menengah masih terbatas.
Strategi Individu dalam Mengatasi Kendala Kepemilikan
Di sisi lain, banyak keluarga menengah mulai mengadopsi strategi finansial yang lebih cermat. Salah satunya adalah menabung secara terstruktur melalui rekening khusus tabungan perumahan, memanfaatkan program reward atau bunga kompetitif. Selain menabung, mereka juga memperluas jaringan informasi dengan bergabung dalam komunitas pembeli rumah, yang dapat membantu menemukan penawaran properti di pasar sekunder dengan harga lebih terjangkau.
Strategi lain yang semakin populer adalah membeli rumah di kawasan pinggiran kota atau kota satelit, yang menawarkan harga tanah lebih murah dan potensi pertumbuhan nilai properti yang tinggi seiring dengan ekspansi infrastruktur transportasi. Dengan menggabungkan KPR jangka panjang dan kontribusi dana pribadi, kelas menengah dapat menurunkan beban cicilan bulanan sambil tetap mengamankan aset yang bernilai.
Masa Depan Perumahan bagi Kelas Menengah: Tren dan Inovasi
Teknologi digital dan model bisnis baru mulai membuka peluang baru bagi kelas menengah. Platform crowdfunding properti, misalnya, memungkinkan investor kecil untuk berpartisipasi dalam proyek perumahan dengan modal minimal. Model ini tidak hanya memperluas akses pembiayaan, tetapi juga menurunkan risiko karena diversifikasi investasi. Selain itu, penggunaan bahan bangunan ramah lingkungan dan metode konstruksi modular dapat mengurangi biaya produksi dan waktu pembangunan, menghasilkan rumah yang lebih terjangkau.
Di samping inovasi, kebijakan yang lebih responsif diperlukan. Pemerintah dapat mempertimbangkan skema subsidi berbasis pendapatan, dimana bantuan diberikan secara proporsional sesuai dengan kemampuan finansial keluarga menengah. Penguatan regulasi yang melindungi konsumen dari praktik spekulatif developer, serta peningkatan transparansi data pasar properti, akan membantu menciptakan iklim investasi yang lebih adil dan stabil.
Kesimpulannya, tantangan kepemilikan rumah bagi kelas menengah memang kompleks, melibatkan faktor ekonomi, kebijakan, dan perilaku individu. Namun, dengan kombinasi strategi finansial yang cerdas, pemanfaatan inovasi teknologi, serta dukungan kebijakan yang tepat, harapan untuk memiliki rumah yang layak tidaklah mustahil. Kelas menengah dapat beralih dari posisi terjepit menjadi bagian aktif dalam menciptakan masa depan perumahan yang inklusif dan berkelanjutan.
Cicil Rumah Seharga Kontrakan? Pilih KPR Subsidi Saja!
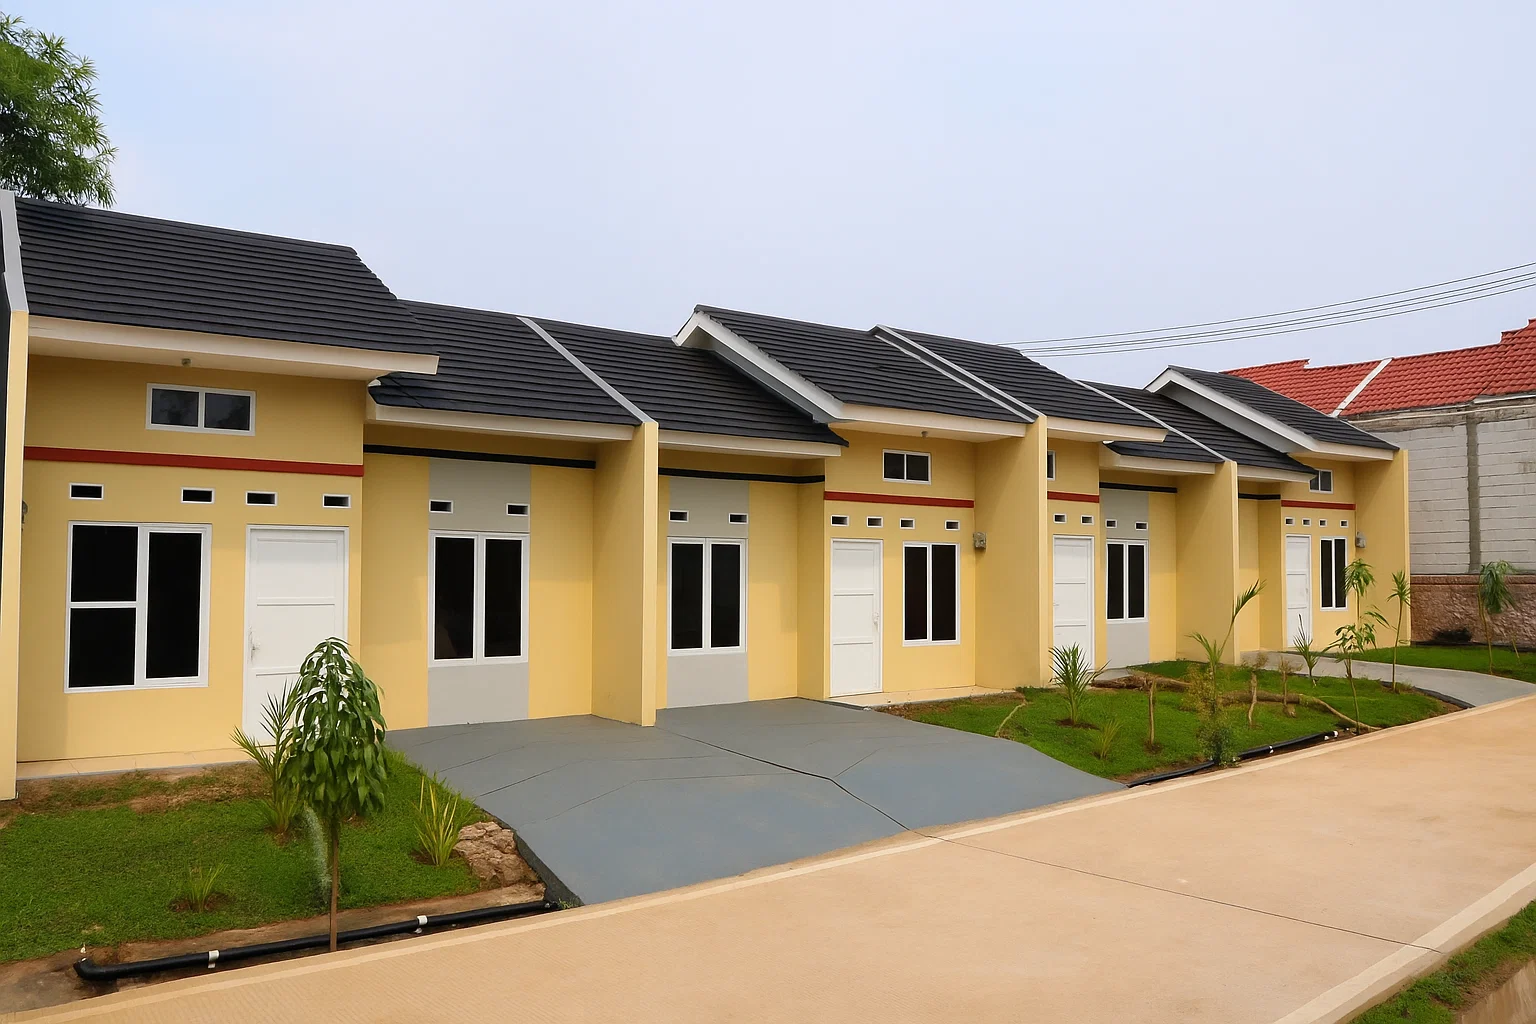
Cicil Rumah Seharga Kontrakan? Pilih KPR Subsidi Saja! | Keinginan memiliki atap sendiri seringkali terbentur dengan realita harga properti yang terus meroket, terutama bagi mereka yang mengais rejeki di jantung ibu kota. Namun, impian untuk berhenti menjadi “kontraktor” alias pengontrak rumah bukanlah hal yang mustahil. Dengan skema Rumah Subsidi dari pemerintah, Anda bisa mencicil hunian dengan bunga flat yang sangat ringan, bahkan mulai dari harga Rp185 jutaan.
Lantas, pertanyaannya adalah: Apakah benar ada rumah subsidi tepat di dalam kota Jakarta?
Realita Lahan di Jakarta dan Solusinya
Secara jujur, mencari rumah tapak (landed house) bersubsidi tepat di atas tanah Jakarta saat ini ibarat mencari jarum dalam jerami. Keterbatasan lahan dan tingginya nilai NJOP membuat pengembang rumah subsidi mengalihkan fokus mereka ke wilayah “Greater Jakarta” atau Jabodetabek.
Meskipun secara administratif berada sedikit di luar batas kota, lokasi-lokasi ini memiliki akses transportasi yang terintegrasi langsung ke Jakarta, menjadikannya pilihan paling logis bagi kaum urban.
Rekomendasi Lokasi Strategis di Sekitar Jakarta
Jika Anda serius mencari hunian dengan budget sekitar Rp185 juta hingga Rp200 jutaan, berikut adalah beberapa titik emas yang patut dipertimbangkan:
1. Kawasan Bekasi (Cikarang dan Cibarusah)
Bekasi tetap menjadi primadona bagi pencari rumah subsidi. Di wilayah Cikarang, banyak pengembang yang membangun kompleks hunian skala besar.
-
Keunggulan: Dekat dengan kawasan industri dan akses kereta Commuter Line (KRL).
-
Akses: Sangat terbantu dengan adanya tol Jakarta-Cikampek dan LRT yang sudah mulai beroperasi.
2. Kawasan Bogor (Cileungsi dan Parung Panjang)
Bagi yang menyukai udara yang relatif lebih sejuk, Cileungsi dan Parung Panjang adalah opsi terbaik.
-
Keunggulan: Harga tanah yang masih masuk dalam plafon subsidi pemerintah.
-
Akses: Stasiun Parung Panjang menghubungkan Anda langsung ke Tanah Abang hanya dalam waktu sekitar 45-60 menit.
3. Kawasan Tangerang (Sepatan dan Mauk)
Sisi barat Jakarta juga tidak kalah menarik. Wilayah Tangerang memberikan kemudahan bagi mereka yang bekerja di area Jakarta Barat atau Bandara Soekarno-Hatta.
-
Keunggulan: Pertumbuhan infrastruktur yang masif.
-
Akses: Dekat dengan akses jalan tol baru dan jaringan bus Transjakarta yang menjangkau perbatasan.
Mengapa Memilih KPR Bersubsidi?
Memutuskan untuk mengambil langkah KPR (Kredit Pemilikan Rumah) melalui skema subsidi dari Kementerian PUPR memiliki beragam keuntungan yang sulit ditolak:
-
Suku Bunga Tetap (Fixed): Biasanya dipatok di angka 5% hingga masa tenor berakhir. Anda tidak perlu pusing saat suku bunga pasar melonjak.
-
Uang Muka Rendah: Seringkali pengembang menawarkan promo DP 0% atau hanya beberapa juta rupiah saja.
-
Masa Tenor Panjang: Anda bisa mencicil hingga 20 tahun, sehingga beban bulanan tidak mengganggu stabilitas keuangan dapur.
Catatan Penting: Rumah subsidi ditujukan bagi Masyarakat Berpenghasilan Rendah (MBR). Pastikan gaji pokok Anda tidak melebihi ambang batas yang ditentukan (saat ini sekitar Rp7-8 juta tergantung kebijakan terbaru) agar pengajuan KPR disetujui.
Tips Sebelum Membeli Rumah Subsidi
Sebelum Anda menandatangani berkas apa pun, perhatikan tiga hal krusial ini:
-
Cek Rekam Jejak Pengembang: Pastikan developer terdaftar di aplikasi SiKumbang milik pemerintah untuk menghindari proyek mangkrak.
-
Survei Akses Transportasi: Karena lokasinya di pinggiran, hitung biaya transportasi harian Anda. Pilih yang dekat dengan stasiun KRL atau pintu tol.
-
Kualitas Bangunan: Meskipun harganya terjangkau, pastikan struktur dasar bangunan cukup kokoh untuk ditinggali dalam jangka panjang.
Kesimpulan
Mendapatkan hunian seharga Rp185 jutaan yang terhubung dengan Jakarta memerlukan strategi dan kecepatan dalam mengambil keputusan. Mengingat kuota subsidi pemerintah yang terbatas setiap tahunnya, menunda-nunda hanya akan membuat Anda kehilangan kesempatan mendapatkan unit di lokasi terbaik.
Berhenti membayar sewa yang harganya kian naik, dan mulailah berinvestasi pada aset milik sendiri. Rumah subsidi bukan sekadar tempat berteduh, tapi merupakan langkah awal menuju kemandirian finansial di masa depan.
Tertarik untuk cek lokasi akhir pekan ini? Jangan lupa siapkan dokumen seperti NPWP, slip gaji, dan SPT tahunan Anda untuk mempercepat proses administrasi!